
宏观月刊:经济增长强劲,支持进一步收紧货币政策
2026年11月10日
概要
-
尽管股市大幅波动,选举结果带来不确定性……
-
……经济活动数据依然表现稳健……
-
……且能源价格已有所回落,通胀压力尚未向更广泛领域扩散
尽管硬件需求依然强劲,但人工智能相关担忧引发科技股抛售
全球不确定性仍处于高位,主要受到地缘政治局势、能源价格高企、科技股遭抛售以及密集的选举日程等因素推动。尽管科技相关指数有所回落,但人工智能投资的实际数据依然令人鼓舞。制造业生产依然表现稳健,韩国和台湾的电子设备采购经理人指数及工业增加值均持续强劲扩张。
美国第三季人工智能相关投资按年增长约30%(资料来源:Macrobond(一个金融数据平台提供商)),表明现阶段人工智能基础设施建设仍保持增长动力,尽管超大规模云服务提供商的投资回报前景,以及未来几个季度的建设步伐仍存在疑问。
债券收益率下降
主权债券收益率有所下降
与此同时,随着市场重新评估加息周期,政府债券收益率小幅下降,尤其是在美联储10 月会议暂停加息之后。然而,对于包括美联储、英格兰银行、日本银行和欧洲央行在内的多家主要央行,我们的政策预期仍比市场更为鸽派。
我们仍预计上述央行将在未来几个月进一步收紧货币政策,但鉴于我们认为通胀压力向能源冲击以外其他领域扩散的迹象依然有限,我们预计2027 年底的利率水平将低于目前市场定价所隐含的水平。油价回落也在其中发挥了一定作用。
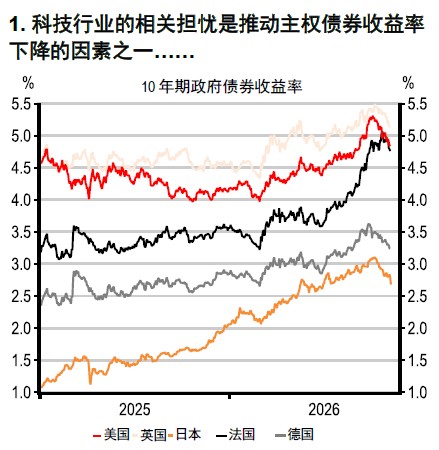
资料来源:Macrobond,最新数据截至11 月9 日
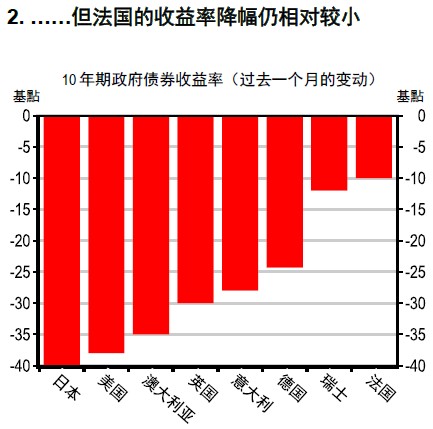
资料来源:Macrobond,最新数据截至11 月9 日
财政刺激力度减弱
经济数据强劲,支持美联储12月加息
在美国中期选举中,民主党赢得了众议院和参议院的控制权。这可能意味着2027 年的财政刺激力度将有所减弱。此外,尽管选举过后相关讨论较少,但民主党在州级选举中的胜利,尤其是在得克萨斯州,可能对数据中心监管产生比联邦层面更为深远的影响。
不过,就目前而言,人工智能资本支出推动美国第三季国内生产总值增长超出预期,而10 月美国就业市场强劲新增16.5 万个就业岗位,推动失业率降至4.1%,进一步提高了美联储12 月加息的可能性。
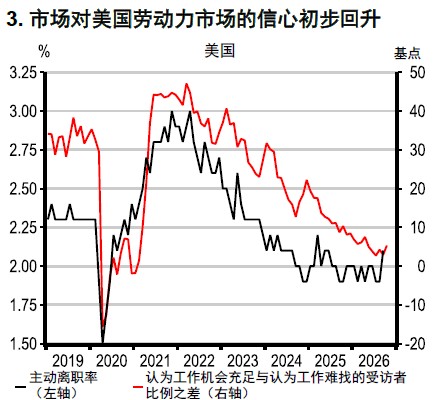
资料来源:美国经济咨商局、美国劳工统计局,最新数据截至2026 年9 月(职位空缺和劳动力流动调查)
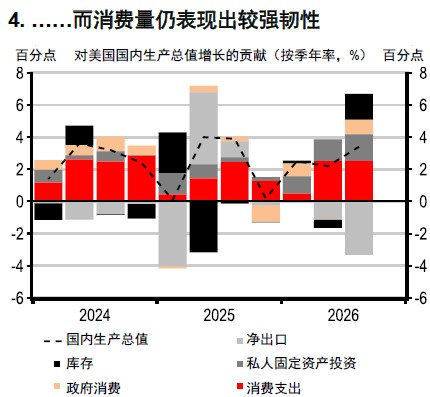
资料来源:美国经济分析局
选举不确定性
在巴西,总统卢拉・达席尔瓦(Lula da Silva)击败弗拉维奥・博索纳罗(Flávio Bolsonaro),第四次当选总统。市场对这一意外结果反应强烈,巴西雷亚尔走弱,债券收益率上升,因为增加财政支出的承诺可能进一步恶化本已脆弱的财政状况。
在以色列,出口民调显示,内塔尼亚胡(Netanyahu)领导的利库德集团阵营和犹太反对派阵营均未获得多数席位,意味着各党派可能需要展开新一轮组阁谈判。在法国,玛丽娜・勒庞(Marine Le Pen)在民调中的领先优势进一步扩大(Ifop,10 月29 日),而梅朗雄(Mélenchon)正逐渐接近获得第二轮投票资格。在西班牙,执政联盟则可能无法获得多数席位。
经济数据表现稳健
经济数据表现稳健
然而,尽管地缘政治消息不断,能源价格仍处于高位且波动剧烈,但经济数据持续好于我们的预期,采购经理人指数等高频调查指标表现依然强劲,而通胀压力向更广泛领域扩散的证据仍然有限。这一趋势能否持续至年底,将是决定2027 年货币政策走向的关键因素。
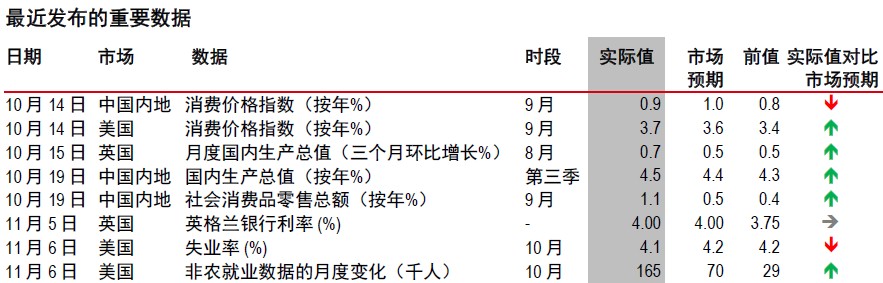
资料来源: 彭博资讯、汇丰银行
注:↑ 高于预期——实际值高于市场预期,↓ 低于预期——实际值低于市场预期,→ 实际值符合市场预期。
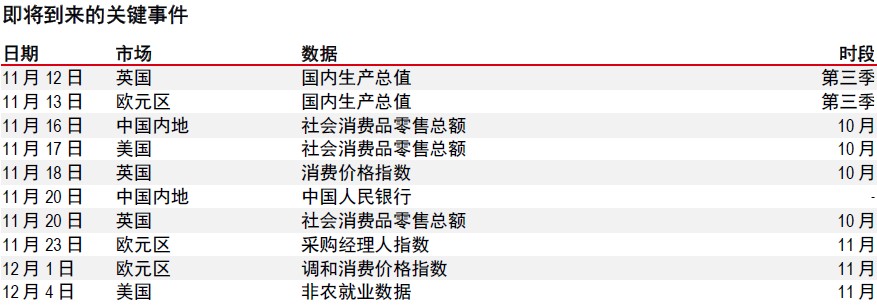
资料来源:LSEG Eikon(伦敦证券交易所集团旗下一个金融数据终端)、汇丰银行
分享

相关资讯


披露附录
1. 本报告发布日期为2026 年10月7日。
2. 除非本报告中列明不同日期及/或具体时间,否则本报告所载的所有市场数据均截至2026 年10月6日收市时间。
3. 汇丰设有识别及管理与研究业务相关的潜在利益冲突的制度。汇丰分析师及其他从事研究报告编制和发布工作的人员有独立 于投资银行业务的汇报线。研究业务与投资银行及自营交易业务之间设有信息隔离墙,以确保机密及/或价格敏感信息得到 妥善处理。
4. 您不得出于以下目的使用本文件中的任何信息作为参考:(i) 决定贷款协议、其它财务合约或金融工具项下的应付利息,或其他应付款项,(ii) 决定购买、出售、交易或赎回金融工具的价格,或金融工具的价值,及/或 (iii) 衡量金融工具的表现。
5. 本报告为汇丰环球投资研究发布的英文报告的中文翻译版本。香港上海汇丰银行有限公司、汇丰银行(中国)有限公司和汇丰金融科技服务(上海)有限责任公司已采取合理措施以确保译文的准确性。如中英文版本的内容有差异, 须以英文版本内容为准。
免责声明
本报告由香港上海汇丰银行有限公司(简称「HBAP」,注册地址香港皇后大道中 1 号)编制。HBAP 在香港成立,隶属於汇丰集团。
本报告由汇丰(台湾)商业银行股份有限公司及HBAP(合称「发行方」)向其客户分发。本报告仅供一般传阅和资讯参考目的。本报告在编制时并未考虑任何特定客户或用途,亦未考虑任何特定客户的任何投资目标丶财务状况或个人情况或需求。HBAP根据在编制时来自其认为可靠来源的公开信息编制本报告,但未独立验证此类资讯。本报告的内容如有变更恕不另行通知。对於因您使用或依赖本报告,而可能导致您产生丶或承受因此造成丶导致或与其相关的任何损失丶损害或任何形式的其他後果,HBAP及发行方不承担任何责任。对於本报告的准确性丶及时性或完整性,HBAP及发行方并不作出任何担保丶声明或保证。本报告并非投资建议或意见,亦不以销售投资或服务或邀约购买或认购这些投资或服务为目的。您不应使用或依赖本报告作出任何投资决定。HBAP及发行方对於您的此类使用或依赖不承担任何责任。若对本报告内容有任何问题,您应该谘询您所地区的专业顾问。您不应为任何目的向任何个人或实体复制或进一步分发本报告部分或全部的内容。本报告不得在任何禁止分派本报告的地区分发。
以下条款仅适用于汇丰(台湾)商业银行股份有限公司向其客户分发时的情况
汇丰(台湾)办理信托业务,应尽善良管理人之注意义务及忠实义务。汇丰(台湾)不担保信托业务之管理或运用绩效,委托人或受益人应自负盈亏。
新加坡
在新加坡,本文件:
- 未经新加坡或任何其他司法管辖区的任何监管机构审核。
- 由汇丰银行(新加坡)有限公司(“本行”)在本行于新加坡开展业务过程中发行,仅供一般参考之用。
- 仅供收到本文件或视频之人士本人使用,不得因任何原因以全部或部分形式复制或与他人分享。
- 不得发送至美国、加拿大或澳大利亚,或任何共享本文件或视频属违法的其他司法管辖区。如任何人士未经许可使用或复制本文件或视频,可能会面临法律追究。
- 对当前经济环境作出概括性说明,且并非旨在作为任何买入或卖出投资产品的投资研究、建议或推荐。部分内容可能讨论未来事件,但仅属预测,并非对未来业绩或事件的承诺或保证。实际结果可能因各种原因而不同。本行无责任更新该等预测,亦无责任说明实际结果可能与该等预测不同的原因。
- 不构成任何合约,且并非旨在招揽或推荐在任何此类行为不合法的司法管辖区内购买或出售任何金融工具。投资价值可能增加或下跌,且贵方可能无法收回最初投资金额。投资伴随市场风险,因此务请仔细阅读所有与投资有关的文件。本文件或视频所载意见系来自汇丰环球投资委员会于制作本文件或视频时所发表,反映其全球视角,该等意见可能有别于银行在本地层面的观点。该等意见可随时变更,且未必与汇丰投资管理目前的投资组合构成保持一致。汇丰投资管理根据各客户的目标、风险偏好、投资期限及市场状况,管理各自的投资组合。
- 并非根据适用于独立投资研究的法律要求而编制,亦不受任何在其发布前禁止交易的规定所规限。
- 并非旨在提供会计、法律或税务意见。在作出任何投资决定前,请考虑咨询财务顾问。如贵方决定不寻求意见,请谨慎评估该项投资产品是否适合贵方。建议在需要时获取适当的专业意见。
海外投资可能因汇率波动导致投资价值出现变动,这可能引致投资价值增加或下跌。与成熟市场相比,新兴市场风险更高且更难预测。此类经济体往往高度依赖国际贸易,并可能因贸易壁垒、外汇管制、货币价值调整、其贸易伙伴的经济状况以及该等贸易伙伴实施的其他保护性措施而受到不利影响。
我们对于任何第三方信息的准确性及/或完整性不承担责任,该等资料系来自我们相信可靠但并未独立核实的来源。
中国内地
在中国内地,本报告由汇丰银行(中国)有限公司(简称“汇丰中国”)向其客户分发,仅用于一般参考目的。本报告并不旨在提供证券和期货投资建议或提供金融信息服务,亦不旨在推广或销售任何理财产品。本报告所载内容和信息均基于现状提供。若对本报告内容有任何问题,您应该咨询您所在辖区的专业顾问。
© 版权香港上海汇丰银行有限公司2026,版权所有。
未经香港上海汇丰银行有限公司的事先书面许可,不得对本报告任何部分进行复制丶存储於检索系统,或以任何电子丶机械丶影印丶记录或其它形式或方式进行传输。